


Kredi notunu yükseltmek isteyen vatandaşlar, düzenli ödeme alışkanlığı kazanarak, kredi kartı borçlarını kontrol altında tutarak ve mevcut borçlarını zamanında ödeyerek finansal durumlarını iyileştirebilir. Peki, kredi notu nasıl yükseltilir, kredi puanı kaç ayda artar ve kredi notunu düşüren faktörler nelerdir?
Bankalardan kredi çekmek, kredi kartı almak veya finansal işlemlerini daha kolay gerçekleştirmek isteyen vatandaşlar için kredi notu büyük önem taşıyor. Bankaların müşterilerin finansal geçmişini değerlendirirken dikkate aldığı kredi notu, geçmiş ödeme alışkanlıkları ve mevcut borç durumuyla yakından ilişkili.
Kredi notu düşük olan kişiler, bankalardan kredi veya kredi kartı başvurusu yaptıklarında olumsuz yanıtla karşılaşabiliyor. Ancak doğru finansal alışkanlıklar edinerek kredi notunu zaman içerisinde yükseltmek mümkün.
Peki, kredi notu nasıl yükseltilir? Kredi puanını artırmak için nelere dikkat etmek gerekiyor?
Kredi notu nedir?
Kredi notu, kişilerin geçmiş kredi ve kredi kartı kullanım alışkanlıkları üzerinden oluşturulan finansal risk değerlendirme puanıdır.
Türkiye’de kredi notu denildiğinde genellikle Findeks Kredi Notu anlaşılır. Findeks tarafından hesaplanan bu puan, bankalardaki kredi ve kredi kartı ödeme geçmişi gibi finansal veriler dikkate alınarak oluşturulur.
Kredi notu; kredi başvurularının değerlendirilmesinde bankaların yararlandığı önemli göstergelerden biridir. Ancak bankalar karar verirken yalnızca kredi notuna bakmaz. Gelir durumu, mevcut borçlar, çalışma geçmişi ve bankanın kendi değerlendirme kriterleri de dikkate alınır.
Kredi notu nasıl yükseltilir? İşte 10 etkili yöntem
1. Kredi kartı borçlarını zamanında ödeyin
Kredi notunu etkileyen en önemli faktörlerden biri ödeme alışkanlıklarıdır. Kredi kartı ekstre borçlarının ve kredi taksitlerinin son ödeme tarihinden önce ödenmesi, olumlu bir ödeme geçmişi oluşturulmasına yardımcı olur.
Ödemelerin gecikmesi ise kredi notunu olumsuz etkileyebilir. Bu nedenle otomatik ödeme talimatı oluşturmak veya ödeme tarihlerini takvimde takip etmek faydalı olabilir.
2. Kredi kartı limitinizi tamamen kullanmayın
Kredi kartı limitinin sürekli yüksek oranda kullanılması, finansal risk değerlendirmesinde olumsuz bir görünüm oluşturabilir.
Örneğin 50 bin TL limitli bir kredi kartının tamamını sürekli kullanmak yerine harcamaları kontrol altında tutmak önemlidir.
Kredi kartı borcunun toplam limite oranını makul seviyelerde tutmak, finansal yönetim açısından olumlu bir alışkanlıktır.
3. Mevcut kredi borçlarınızı düzenli ödeyin
Konut, taşıt veya ihtiyaç kredisi kullanan kişilerin taksitlerini zamanında ödemesi gerekir.
Kredi taksitlerinde yaşanan gecikmeler ödeme geçmişine yansıyabilir. Düzenli ödeme yapmak ise kredi geçmişinin olumlu gelişmesine katkı sağlar.
4. Sürekli kredi başvurusu yapmayın
Kısa süre içerisinde çok sayıda kredi ve kredi kartı başvurusu yapmak, finansal durumunuzun yeniden değerlendirilmesine neden olabilir.
İhtiyaç duyulmadığı halde farklı bankalara art arda başvuru yapmak yerine mevcut finansal durumunuzu değerlendirmek daha doğru bir yaklaşımdır.
5. Kullanmadığınız kredi kartlarını hemen kapatmayın
Kullanılmayan kredi kartlarının kapatılması, toplam kullanılabilir kredi limitinizi değiştirebilir. Bu durum, toplam borç-limit oranını etkileyebilir.
Ancak sırf kredi notunu yükseltmek amacıyla gereksiz kredi kartı bulundurmak da doğru değildir. Kartların aidat, borç ve kullanım koşulları değerlendirilmelidir.
6. Gecikmiş borçlarınızı kapatın
Kredi kartı veya kredi borçlarında gecikme bulunuyorsa öncelikle bu borçların durumunu öğrenmek gerekir.
Gecikmiş borçların ödenmesi, finansal durumun düzeltilmesi açısından önemlidir. Ancak borcun kapatılması, kredi notunun hemen yükselmesini garanti etmez. Geçmiş ödeme bilgileri belirli sürelerle finansal kayıtlarda kalabilir.
7. Gelir ve gider dengenizi koruyun
Aylık gelirinizin önemli bölümünü kredi ve kredi kartı borçlarına ayırmak, yeni finansal yükümlülüklerin yönetilmesini zorlaştırabilir.
Bu nedenle gelir ve giderlerinizi düzenli takip ederek ödeme gücünüzü aşan borçlanmalardan kaçınmalısınız.
8. Kredi raporunuzu düzenli kontrol edin
Findeks üzerinden kredi notunuzu ve risk raporunuzu inceleyebilirsiniz.
Raporunuzda mevcut kredileriniz, kredi kartlarınız ve ödeme geçmişinize ilişkin bilgiler yer alabilir. Hatalı veya size ait olmayan bir kayıtla karşılaşırsanız ilgili banka ve kayıt kuruluşuyla iletişime geçebilirsiniz.
9. Uzun vadeli ve düzenli ödeme geçmişi oluşturun
Kredi notunun iyileştirilmesi kısa sürede gerçekleşmeyebilir. Düzenli ödeme alışkanlıklarının devam etmesi, zaman içerisinde olumlu bir finansal geçmiş oluşturulmasına yardımcı olur.
Bu nedenle kredi notunu yükseltmek isteyenlerin birkaç aylık geçici çözümler yerine sürdürülebilir ödeme alışkanlıklarına odaklanması gerekir.
10. Borçlarınızı kontrolsüz şekilde artırmayın
Yeni kredi kullanmak veya farklı kredi kartları edinmek her zaman kredi notunu yükseltmez.
Önemli olan mevcut borçların gelirle uyumlu olması ve ödemelerin düzenli yapılmasıdır. Yeni bir kredi kullanmadan önce aylık ödeme gücünüzü hesaplamanız gerekir.
Kredi notu kaç olmalı?
Findeks Kredi Notu 1 ile 1900 arasında değişen bir puanlama sistemine sahiptir.
Findeks’in genel risk gruplandırması şu şekildedir:
| Kredi notu | Risk grubu |
|---|---|
| 1-699 | En riskli |
| 700-1099 | Orta riskli |
| 1100-1499 | Az riskli |
| 1500-1699 | İyi |
| 1700-1900 | Çok iyi |
Not: Bu sınıflandırma Findeks’in genel risk gruplarını gösterir. Bankaların kredi kullandırma kriterleri farklılık gösterebilir.
Kredi notu kaç ayda yükselir?
Kredi notunun yükselmesi için herkes açısından geçerli sabit bir süre bulunmuyor.
Kişinin geçmiş ödeme alışkanlıkları, mevcut borçları, kredi kullanım yoğunluğu ve finansal kayıtları bu süreci etkileyebilir.
Düzenli ödeme yapmaya başlayan bir kişinin kredi notunda birkaç ay içerisinde değişim görülebilir. Ancak bazı durumlarda iyileşme daha uzun sürebilir.
Önemli olan borçları zamanında ödemek ve düzenli finansal alışkanlıkları sürdürmektir.
Kredi notunu düşüren nedenler nelerdir?
Kredi puanının düşmesine neden olabilecek başlıca faktörler şunlardır:
-
Kredi kartı borçlarının geç ödenmesi
-
Kredi taksitlerinin aksatılması
-
Yüksek kredi kartı borçluluğu
-
Kontrolsüz borçlanma
-
Kısa sürede çok sayıda kredi başvurusu
-
Ödenmemiş ve gecikmeye düşmüş borçlar
-
Finansal yükümlülüklerin düzenli takip edilmemesi
Kredi notu nereden ve nasıl öğrenilir?
Kredi notunu öğrenmek isteyen vatandaşlar Findeks’in internet sitesi ve mobil uygulaması üzerinden sorgulama yapabilir.
Bunun yanında bankaların sunduğu dijital bankacılık hizmetlerinde de kredi notu veya kredi risk raporu sorgulama seçenekleri bulunabilir.
Findeks üzerinden yapılan bazı sorgulamalar ücretli olabilir. Güncel ücret ve hizmet koşullarının sorgulama öncesinde kontrol edilmesi gerekir.
Sıkça sorulan sorular
Kredi notu 0 olan kişiye kredi çıkar mı?
Kredi notunun bulunmaması, kişinin mutlaka kötü bir kredi geçmişine sahip olduğu anlamına gelmez. Bankalar gelir durumu ve diğer finansal kriterleri de değerlendirir.
Kredi kartı borcunun tamamını ödemek kredi notunu yükseltir mi?
Borçların düzenli ödenmesi ve kredi kartı kullanım oranının kontrol altında tutulması kredi notuna olumlu katkı sağlayabilir. Ancak anında puan artışı garanti değildir.
Kredi borcu kapatılınca kredi notu yükselir mi?
Borç kapatılması finansal yükümlülükleri azaltır. Ancak geçmiş ödeme gecikmeleri hemen silinmez ve kredi notunun yükselmesi zaman alabilir.
Kredi notu düşük olan kişi kredi kartı alabilir mi?
Bankalar başvuruları kendi risk değerlendirme kriterlerine göre inceler. Kredi notunun düşük olması başvurunun reddedilmesine neden olabilir ancak tek başına kesin bir karar ölçütü değildir.
Kredi notu sorgulamak puanı düşürür mü?
Kişinin kendi kredi notunu veya risk raporunu sorgulaması, tek başına kredi notunu düşüren bir işlem değildir.

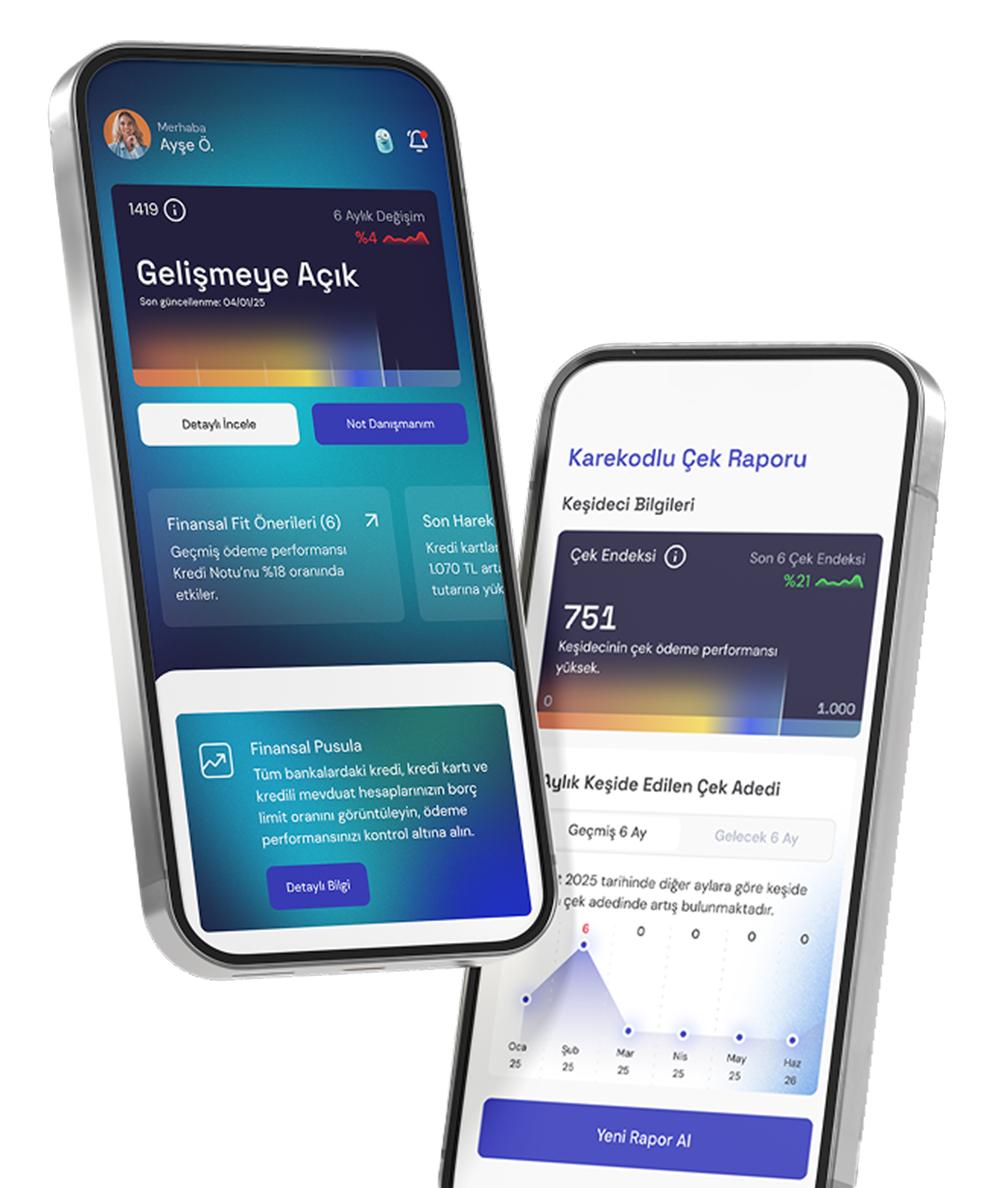
Kredi notunu yükseltmek isteyenlere önemli tavsiye
Kredi notunu yükseltmenin en sağlıklı yolu, borçları zamanında ödemek, kredi kartı limitlerini kontrollü kullanmak ve gelir-gider dengesini korumaktır. Kısa sürede yüksek puan vaat eden yöntemlere itibar edilmemeli, finansal geçmişin zaman içerisinde iyileştirilebileceği unutulmamalıdır.